全球光網(wǎng)絡(luò)產(chǎn)業(yè)發(fā)展趨勢展望 通信設(shè)備研究專題報告
一、引言
光通信作為現(xiàn)代信息社會的基石,正經(jīng)歷著前所未有的變革。隨著5G規(guī)模化部署、千兆光網(wǎng)建設(shè)提速、數(shù)據(jù)中心互聯(lián)需求爆發(fā)以及AI算力時代的到來,全球光網(wǎng)絡(luò)產(chǎn)業(yè)進(jìn)入新一輪代際更替與格局重塑的關(guān)鍵期。本報告從通信設(shè)備研究視角出發(fā),系統(tǒng)梳理全球光網(wǎng)絡(luò)產(chǎn)業(yè)發(fā)展現(xiàn)狀,深入分析技術(shù)演進(jìn)、市場格局與應(yīng)用趨勢,并對未來發(fā)展方向作出展望。
二、全球光網(wǎng)絡(luò)產(chǎn)業(yè)發(fā)展現(xiàn)狀
2.1 市場規(guī)模穩(wěn)步增長
根據(jù)多家市場研究機(jī)構(gòu)數(shù)據(jù),2023年全球光通信設(shè)備市場規(guī)模超過260億美元,預(yù)計到2028年將突破400億美元,復(fù)合年增長率(CAGR)約為9%-11%。增長主要驅(qū)動力來自:
- 電信運(yùn)營商:5G承載網(wǎng)建設(shè)、千兆光網(wǎng)升級、骨干網(wǎng)擴(kuò)容;
- 云服務(wù)商與互聯(lián)網(wǎng)企業(yè):數(shù)據(jù)中心互聯(lián)(DCI)、AI算力集群光互連;
- 行業(yè)專網(wǎng):電力、交通、能源等領(lǐng)域的光通信改造。
2.2 區(qū)域格局:亞太主導(dǎo),歐美跟進(jìn)
亞太地區(qū)(尤其是中國)是全球最大的光通信設(shè)備市場,占據(jù)約45%的份額。中國企業(yè)在光傳輸設(shè)備、光模塊等領(lǐng)域已具備全球競爭力。北美和歐洲市場受云計算和AI投資拉動,增長穩(wěn)健。新興市場如東南亞、中東、拉美等地區(qū)光網(wǎng)絡(luò)建設(shè)方興未艾,成為增量市場的重要來源。
2.3 競爭格局:頭部集中,新勢力崛起
光通信設(shè)備商呈現(xiàn)“寡頭競爭+差異化突破”的格局。華為、中興通訊、諾基亞、愛立信、Ciena等占據(jù)傳輸設(shè)備主要份額;光模塊領(lǐng)域,中際旭創(chuàng)、Coherent、光迅科技等領(lǐng)先,同時一批專注于硅光、CPO的新興企業(yè)快速成長。
三、技術(shù)演進(jìn)趨勢
3.1 高速光傳輸:從400G到800G/1.6T
骨干網(wǎng)和DCI正加速從400G向800G甚至1.6T演進(jìn)。基于oDSP的相干光傳輸技術(shù)不斷突破,G.654.E光纖、C+L波段擴(kuò)展、FlexO等技術(shù)創(chuàng)新支撐單纖容量邁向百T級別。800G ZR/ZR+可插拔光模塊成為城域和數(shù)據(jù)中心互聯(lián)的熱點(diǎn)。
3.2 光模塊:硅光與CPO引領(lǐng)變革
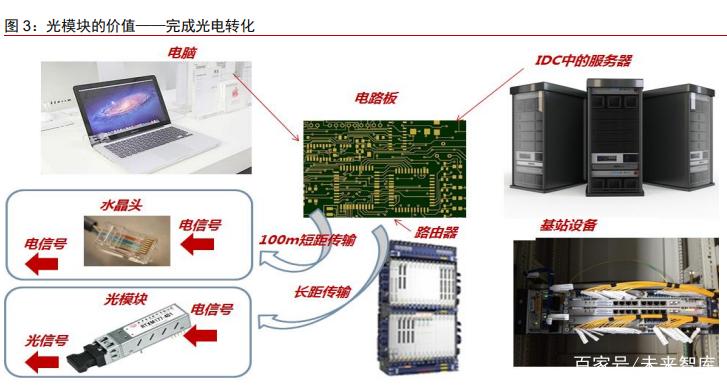
硅基光電子(Silicon Photonics)技術(shù)成熟推動光模塊成本下降和集成度提升。共封裝光學(xué)(CPO)將交換芯片與光引擎共同封裝,可顯著降低功耗和時延,是AI算力網(wǎng)絡(luò)的關(guān)鍵技術(shù)方向。LPO(線性驅(qū)動可插拔)方案也在特定場景下展現(xiàn)優(yōu)勢。
3.3 全光網(wǎng):從骨干向城域和接入延伸
全光網(wǎng)(All-Optical Network)理念從骨干向城域和接入網(wǎng)滲透。OTN下沉、ROADM/OXC向邊緣擴(kuò)展、50G PON標(biāo)準(zhǔn)逐步明確,推動光網(wǎng)絡(luò)向更扁平、更敏捷的方向發(fā)展。
3.4 智能化:AI賦能光網(wǎng)絡(luò)運(yùn)維
AI/ML技術(shù)正應(yīng)用于光網(wǎng)絡(luò)規(guī)劃、故障預(yù)測、性能優(yōu)化和動態(tài)資源調(diào)度。數(shù)字孿生光網(wǎng)絡(luò)、意圖驅(qū)動網(wǎng)絡(luò)等理念逐步落地,提升網(wǎng)絡(luò)自治水平。
四、市場需求與應(yīng)用趨勢
4.1 電信市場:穩(wěn)中求進(jìn)
電信運(yùn)營商光網(wǎng)絡(luò)投資保持穩(wěn)健。5G承載網(wǎng)向中后期演進(jìn),400G骨干網(wǎng)規(guī)模部署,千兆光網(wǎng)接入端口持續(xù)增長。FTTR(光纖到房間)成為家寬新增長點(diǎn)。
4.2 數(shù)據(jù)中心與AI:強(qiáng)勁引擎
AI大模型訓(xùn)練與推理帶動數(shù)據(jù)中心內(nèi)部光互連需求激增。GPU集群規(guī)模擴(kuò)大,葉脊架構(gòu)下光模塊用量呈指數(shù)增長。DCI帶寬需求年增30%-40%,帶動相干光模塊和ROADM設(shè)備銷售。
4.3 行業(yè)專網(wǎng):藍(lán)海市場
電力、油氣、交通、廣電等行業(yè)對光通信專網(wǎng)需求上升,特別是電力調(diào)度網(wǎng)、鐵路通信網(wǎng)、智慧城市感知網(wǎng)等,為設(shè)備商提供差異化機(jī)遇。
五、挑戰(zhàn)與風(fēng)險
- 地緣政治與供應(yīng)鏈風(fēng)險:高端芯片、材料與設(shè)備出口管制可能影響產(chǎn)業(yè)鏈穩(wěn)定;
- 技術(shù)迭代風(fēng)險:CPO、硅光等技術(shù)路線尚未完全收斂,研發(fā)投入壓力大;
- 價格競爭:光模塊等領(lǐng)域競爭激烈,毛利率承壓;
- 能耗與成本:網(wǎng)絡(luò)流量增長帶來功耗挑戰(zhàn),綠色光網(wǎng)絡(luò)成為剛需。
六、發(fā)展趨勢展望
- 高速化與集成化:800G/1.6T、CPO、硅光成為主流方向;
- 全光化與扁平化:全光網(wǎng)向城域和接入延伸,降低時延和能耗;
- 智能化與自治化:AI深度融入光網(wǎng)絡(luò)規(guī)劃、運(yùn)維與優(yōu)化;
- 開放化與解耦:Open ROADM、解耦光模塊等推動產(chǎn)業(yè)開放;
- 綠色化與可持續(xù):低功耗光器件、綠色設(shè)計成為核心競爭力。
七、結(jié)論與建議
全球光網(wǎng)絡(luò)產(chǎn)業(yè)正處于技術(shù)代際更替與應(yīng)用場景拓展的疊加期。通信設(shè)備企業(yè)應(yīng):
- 加大在800G/1.6T、CPO、硅光等前沿技術(shù)的研發(fā)投入;
- 把握AI算力網(wǎng)絡(luò)與DCI市場機(jī)遇,深化與云服務(wù)商合作;
- 拓展行業(yè)專網(wǎng)與海外新興市場,實(shí)現(xiàn)多元化布局;
- 關(guān)注供應(yīng)鏈安全與綠色低碳,構(gòu)建可持續(xù)競爭力。
未來五年將是光網(wǎng)絡(luò)產(chǎn)業(yè)格局重塑的關(guān)鍵窗口期,具備核心技術(shù)、敏捷創(chuàng)新和全球化能力的設(shè)備商有望在新一輪競爭中占據(jù)優(yōu)勢地位。
如若轉(zhuǎn)載,請注明出處:http://www.deshuntiles.cn/product/49.html
更新時間:2026-10-11 05:38:09